


Q3 Continental: dopo un buon terzo trimestre, su le previsioni
Continental ha rivisto al rialzo le previsioni per il margine EBIT rettificato e il free cash flow rettificato delle attività continuative, dopo che la divisione pneumatici ha ottenuto ancora una volta ottimi risultati nel terzo trimestre del 2026. Ciò è dovuto principalmente alla solida performance degli utili in Europa, dove il produttore di pneumatici di Hannover ha ulteriormente migliorato i già buoni risultati dell’anno precedente.
Anche in Asia, Continental ha registrato risultati molto positivi. Nelle Americhe (Nord e Sud), gli utili hanno risentito negativamente della debolezza dei mercati del ricambio. Nel complesso, a contribuire a questo andamento positivo sono stati l’aumento delle vendite di pneumatici ad altissime prestazioni (UHP, da 18 pollici in su), effetti di cambio leggermente favorevoli, un minore impatto dei dazi e l’efficacia delle misure commerciali adottate per far fronte all’aumento dei costi delle materie prime. Di contro, la debolezza dei mercati automobilistici ha pesato sul segmento del primo equipaggiamento.
“Abbiamo archiviato un altro trimestre molto positivo nel settore pneumatici. Alla luce di questi risultati, abbiamo alzato le nostre previsioni e ci apprestiamo ad affrontare l’ultima parte dell’anno – che si preannuncia complessa – partendo da una posizione di forza. Per l’intero anno, ci aspettiamo ora che il margine di profitto e il free cash flow superino le nostre stime iniziali”, ha dichiarato Christian Kötz, CEO di Continental.
Come precedentemente annunciato, a partire dal terzo trimestre, Continental riporterà i risultati finanziari della divisione pneumatici suddivisi per le tre aree geografiche di riferimento: EMEA (Europa, Medio Oriente e Africa), Americhe (Nord e Sud America) e APAC (Asia-Pacifico). In vista della prevista cessione, il settore aziendale ContiTech è stato escluso dalle previsioni di Continental per le attività continuative a partire dal 4 agosto 2026.
Redditività in netto miglioramento
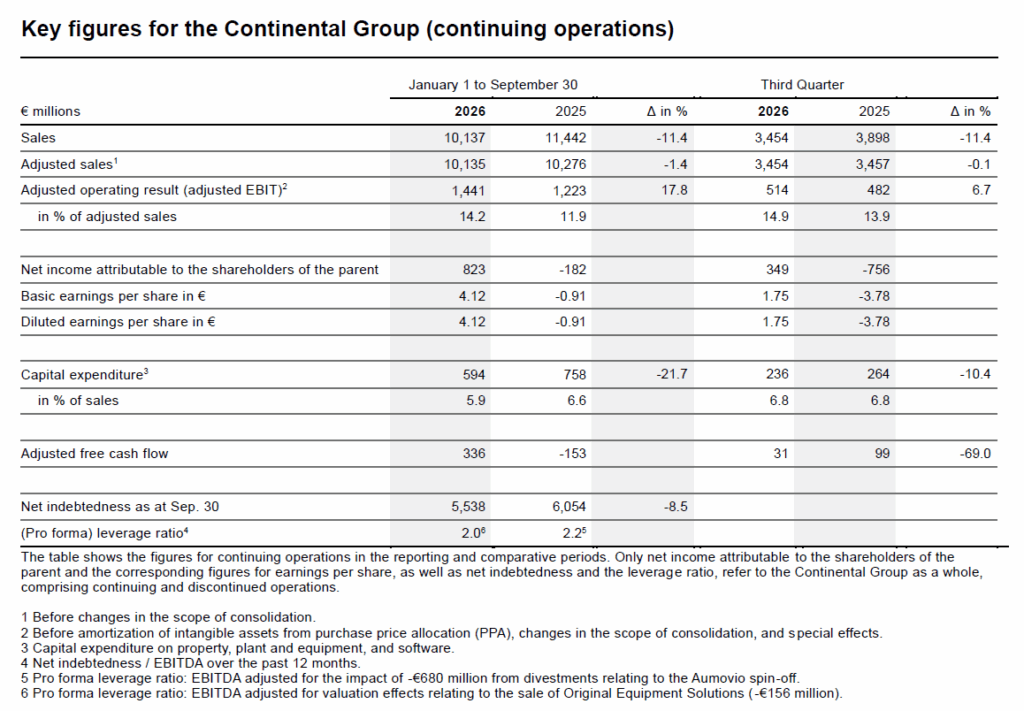
Nel trimestre trascorso, Continental ha registrato un fatturato consolidato di 3,5 miliardi di euro per le attività continuative (terzo trimestre 2025: 3,9 miliardi di euro). Il calo del fatturato è riconducibile principalmente alla vendita della divisione Original Equipment Solutions (OESL), perfezionata all’inizio di febbraio 2026. Al netto degli effetti di cambio e delle variazioni nel perimetro di consolidamento, il fatturato organico ha registrato una flessione dell’1,5%. Continental ha migliorato il proprio risultato operativo rettificato, portandolo a 514 milioni di euro (terzo trimestre 2025: 482 milioni di euro, +6,7%). Il margine EBIT rettificato è salito al 14,9%, rispetto al 13,9% registrato nel trimestre dell’anno precedente.
L’utile netto derivante dalle attività in funzionamento e da quelle cessate è stato pari a 349 milioni di euro nel terzo trimestre (terzo trimestre 2025: -756 milioni di euro). Nello stesso trimestre dell’anno precedente, l’utile netto aveva risentito negativamente di effetti straordinari legati allo spin-off di Aumovio e ai preparativi per la vendita di OESL. Il free cash flow rettificato relativo alle attività in funzionamento è stato di 31 milioni di euro (terzo trimestre 2025: 99 milioni di euro, -69,0%).
“Abbiamo nuovamente incrementato i nostri risultati rispetto all’anno precedente e manteniamo un’elevata redditività, in particolare in Europa e in Asia. Grazie all’offerta di pneumatici di grandi dimensioni e ad alte prestazioni per SUV e veicoli elettrici, siamo in grado di soddisfare la domanda dei clienti; tali prodotti rappresentano un motore fondamentale per il nostro business. Tuttavia, l’aumento dei prezzi delle materie prime sta incidendo sempre più sui nostri profitti e avrà un impatto ancora maggiore nel quarto trimestre”, ha dichiarato Roland Welzbacher, CFO di Continental.
Calo globale della produzione automobilistica
La produzione automobilistica globale, fattore cruciale per il mercato del primo equipaggiamento, ha registrato nel terzo trimestre del 2026 un calo complessivo di circa l’1,6% rispetto al trimestre dell’anno precedente. Mentre in Europa la produzione automobilistica si è mantenuta sostanzialmente in linea con i livelli dell’anno precedente, in Nord America ha segnato una flessione del 5%, e in Cina del 6%.
Continental aggiorna le previsioni
Grazie all’andamento positivo della divisione pneumatici, Continental ha aggiornato le proprie previsioni per l’esercizio 2026. Sono state inoltre riviste le stime relative alle attività dismesse di ContiTech. Sulla base delle ipotesi sull’evoluzione del business e dei tassi di cambio medi previsti per l’anno in corso, Continental delinea i seguenti indicatori chiave.
Per le attività in continuità:
Per il Gruppo Continental, l’azienda prevede un fatturato compreso tra circa 13,5 e 13,9 miliardi di euro (in precedenza: tra 13,2 e 14,2 miliardi di euro) e un margine EBIT rettificato tra circa il 13,4% e il 14,0% (in precedenza: tra il 12,0% e il 13,5%).
Per quel che riguarda il segmento pneumatici, per la regione EMEA Continental stima un fatturato in linea con quello dell’anno precedente (2025: 7,4 miliardi di euro) e un margine EBIT rettificato in leggero aumento rispetto all’anno precedente (2025: 16,7%). Per la regione Americhe, l’azienda prevede un fatturato in leggero calo rispetto all’anno precedente (2025: 4,5 miliardi di euro) e un margine EBIT rettificato sostanzialmente in linea con l’anno precedente (2025: 8,0%). Per la regione APAC, Continental prevede un fatturato (2025: 1,9 miliardi di euro) e un margine EBIT rettificato (2025: 16,9%) in leggero aumento rispetto all’anno precedente.
L’incidenza degli investimenti in conto capitale (capital expenditure) è prevista tra il 7,0% e l’8,0% del fatturato. Il free cash flow rettificato è atteso in un intervallo compreso tra circa 1,0 e 1,3 miliardi di euro (in precedenza: tra 0,7 e 1,1 miliardi di euro).
Per quanto riguarda le attività destinate alla dismissione, ovvero ContiTech, l’azienda prevede un fatturato compreso tra circa 4,2 e 4,4 miliardi di euro (in precedenza: tra 4,2 e 4,8 miliardi di euro) e un margine EBIT rettificato di circa il 6,5–7,5% (in precedenza: 7,0–8,5%), su base operativa ed escludendo gli effetti dell’IFRS 5.
Regione EMEA: pilastro della redditività nel segmento pneumatici
Nel terzo trimestre, la regione EMEA (Pneumatici) ha registrato un fatturato di 1,9 miliardi di euro (terzo trimestre 2025: 1,9 miliardi di euro, +0,4%). Il margine EBIT rettificato è risultato in crescita rispetto all’anno precedente, attestandosi al 18,7% (terzo trimestre 2025: 17,7%). Tale miglioramento è riconducibile a un incremento delle vendite di pneumatici UHP (Ultra High Performance) – in particolare nel segmento dei pneumatici invernali – e di pneumatici per autocarri.
La regione EMEA rappresenta il pilastro della redditività di Continental. Nell’esercizio 2025, ha generato un fatturato di 7,4 miliardi di euro, pari a oltre la metà del fatturato complessivo del segmento Pneumatici, che ammonta a 13,8 miliardi di euro. Nonostante un contesto di mercato complesso, il margine EBIT rettificato si è attestato al 16,7%. Tra i principali punti di forza figurano un’elevata quota nel mercato dei pneumatici di ricambio per autovetture e veicoli commerciali leggeri, un ampio portafoglio di marchi orientato al cliente, partnership consolidate, solidi legami con le case automobilistiche e i partner distributivi, nonché un elevato livello di servizio. Grazie a ciò, Continental è in grado di consegnare ai rivenditori in Europa oltre il 95% degli ordini di pneumatici entro 24 ore. Sebbene la quota strutturale di pneumatici UHP sia inferiore rispetto alle regioni Americhe e APAC, l’area EMEA si conferma altamente redditizia, a riprova della solidità del business. Le opportunità di crescita futura risiedono nel segmento degli pneumatici UHP e nella fornitura ai produttori di veicoli cinesi che entrano nel mercato europeo. Sotto questo profilo, la regione EMEA si trova in una posizione ottimale. Regione Americhe: potenziale di crescita per il settore pneumatici
La regione Americhe ha registrato un fatturato di 1,1 miliardi di euro nel terzo trimestre (Q3 2025: 1,2 miliardi di euro, -5,0%). Il margine EBIT rettificato è risultato leggermente superiore rispetto all’anno precedente, attestandosi all’8,7% (Q3 2025: 8,5%). L’andamento nelle Americhe ha risentito della debolezza dei mercati del ricambio. Tuttavia, grazie a una maggiore incidenza di pneumatici UHP (Ultra High Performance) e a un minore impatto dei dazi, Continental ha incrementato la propria redditività nonostante la persistente debolezza del mercato, in particolare in Sud America. Con un fatturato di 4,5 miliardi di euro nell’esercizio 2025, la regione Americhe rappresenta per Continental la seconda area geografica più importante nel settore pneumatici e offre margini di crescita. Continental detiene una solida posizione nel segmento premium (pneumatici a marchio Continental), specialmente per quanto riguarda i pneumatici destinati alle autovetture. Ciononostante, nel 2025 la redditività è rimasta inferiore rispetto alle regioni EMEA e APAC, con un margine EBIT rettificato dell’8,0%.
Tra i fattori che hanno inciso negativamente sui risultati figurano gli sviluppi geopolitici, le incertezze legate ai dazi, le fluttuazioni dei tassi di cambio, la domanda contenuta e il sottoutilizzo degli impianti nel segmento dei pneumatici per autocarri. L’obiettivo di Continental è riportare la redditività della regione a livelli a doppia cifra, aumentando la quota di vendita di pneumatici UHP e premium, ottimizzando lo sfruttamento della capacità produttiva e rafforzando la propria posizione di mercato negli Stati Uniti e in Canada. L’introduzione di nuovi prodotti consentirà inoltre di consolidare la presenza nei segmenti dei pneumatici per veicoli 4×4 e veicoli commerciali leggeri.
Regione APAC: un’area in crescita per il settore pneumatici
Nella regione APAC, le vendite nel terzo trimestre sono salite a 476 milioni di euro (terzo trimestre 2025: 454 milioni di euro, +4,7%). Il margine EBIT rettificato si è attestato al 18,6% (terzo trimestre 2025: 19,0%). La crescita del fatturato è stata trainata dal solido segmento del primo equipaggiamento per le case automobilistiche e da effetti di cambio favorevoli. Le vendite di pneumatici UHP (Ultra-High Performance) hanno rappresentato il principale motore dell’elevata redditività complessiva della regione.
Con un fatturato di 1,9 miliardi di euro nell’anno fiscale 2025, la regione APAC rappresenta per Continental la realtà più piccola, ma anche quella a più rapida crescita, all’interno della divisione pneumatici. Con un margine EBIT rettificato del 16,9%, lo scorso anno è risultata la più redditizia tra le tre regioni in cui opera l’azienda. A determinare questo risultato hanno contribuito un mix di prodotti focalizzato sul segmento premium (per vetture), la forza del marchio e relazioni consolidate con i produttori di veicoli e i rivenditori.
L’area Asia-Pacifico si conferma una regione in crescita, dove Continental intende espandere ulteriormente la propria presenza, in particolare in Cina. L’attenzione è rivolta a una stretta collaborazione sia con i clienti storici del primo equipaggiamento, sia con i produttori cinesi di veicoli in rapida espansione, la cui crescita su scala globale sta aprendo opportunità anche in altre aree geografiche. Ulteriori potenzialità risiedono nei paesi dell’ASEAN (Associazione delle Nazioni del Sud-est asiatico), in Giappone e in India. Continental persegue una strategia di crescita disciplinata e selettiva, concentrandosi sull’interessante segmento premium degli pneumatici UHP, dove la tecnologia, la qualità del prodotto, il prestigio del marchio e la produzione locale costituiscono le basi per lo sviluppo e la competitività.
ContiTech: segnali positivi negli ordini nel settore commerciale
Il settore aziendale ContiTech ha registrato un fatturato di 1,1 miliardi di euro nel terzo trimestre (terzo trimestre 2025: 1,5 miliardi di euro). Il calo delle vendite è dovuto principalmente alla cessione della divisione Original Equipment Solutions (OESL), avvenuta all’inizio di febbraio 2026. Al netto degli effetti dei tassi di cambio e delle variazioni nel perimetro di consolidamento, il fatturato ha registrato una flessione dell’1,7%. Il margine EBIT rettificato si è attestato all’8,5%. A seguito della prevista cessione di un segmento del gruppo ContiTech, è stato applicato, come richiesto, il principio contabile IFRS 5 (Attività non correnti possedute per la vendita e attività operative cessate).
Senza l’applicazione dell’IFRS 5, il margine EBIT rettificato sarebbe stato pari al 4,4% (terzo trimestre 2025: 8,5%). Il fatturato e il margine di profitto hanno risentito di una domanda debole, di una ripresa del mercato più lenta del previsto e di costi più elevati delle materie prime. Le misure di riduzione dei costi, i miglioramenti operativi e le iniziative commerciali attuate hanno parzialmente compensato tali effetti negativi. Inoltre, il recente incremento nel volume degli ordini, in particolare nel settore commerciale, appare incoraggiante.