


Michelin: il finanziario del terzo trimestre
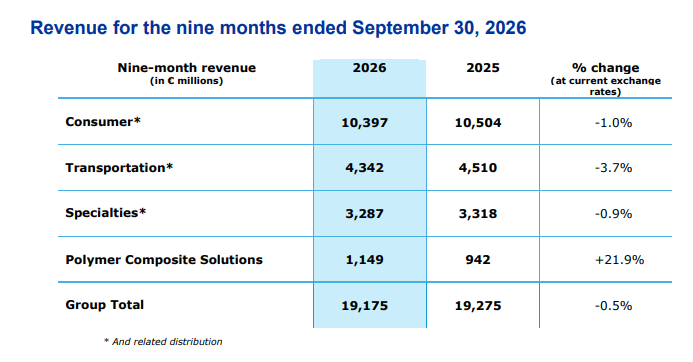
Michelin ha pubblicato i risultati finanziari del periodo gennaio – settembre 2026. Il fatturato del gruppo nei primi nove mesi è stato pari a 19,2 miliardi di euro, registrando una flessione dello 0,5%, ma un’accelerazione della crescita nel terzo trimestre (+2,2% a tassi di cambio costanti e +0,8% a tassi di cambio e perimetro costanti). A tassi di cambio costanti, le vendite hanno segnato una crescita dell’1,0%.
I volumi di vendita di pneumatici sono diminuiti dello 0,8%, risentendo principalmente del calo nel segmento del Primo Equipaggiamento. Il mercato del ricambio si è dimostrato più resiliente, con i volumi a marchio Michelin in crescita del 4% alla fine di settembre.
L’effetto favorevole del mix-prezzo (+1,1%) ha incluso un contributo positivo del mix pari all’1,6%, sostenuto dalla crescita del marchio Michelin, da prodotti a maggior valore aggiunto e da un mix di attività e mercati favorevole. L’effetto prezzo è diventato positivo nel terzo trimestre, riflettendo gli aumenti dei listini attuati in risposta al rincaro dei costi di produzione.
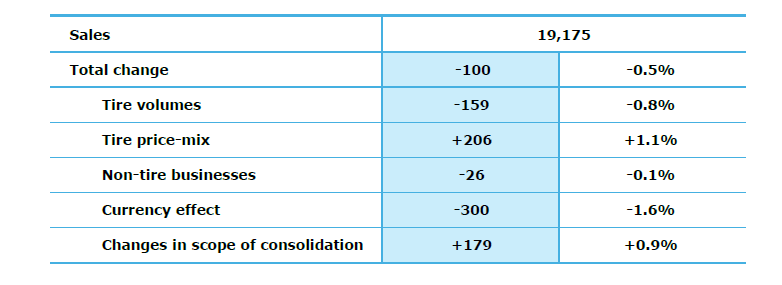
Le attività non legate ai pneumatici hanno registrato un impatto organico leggermente negativo (-0,1%): la crescita nella maggior parte dei segmenti delle soluzioni in polimeri compositi (Polymer Composite Solutions) è stata infatti compensata da una debolezza temporanea nel settore dei nastri trasportatori (Conveyors). L’effetto perimetro positivo (+0,9%) è dovuto principalmente al consolidamento di Cooley Group, Flexitallic e TexTech, parzialmente compensato dalla dismissione delle attività della linea “Compact”. L’effetto cambio è stato negativo per l’1,6% nel periodo, principalmente a causa del deprezzamento del dollaro statunitense nel primo semestre; nel terzo trimestre, tuttavia, tale effetto è diventato favorevole.
Segmento Consumer: fatturato resiliente, sostenuto dalle vendite nel mercato del ricambio a marchio Michelin e dalla crescita nel segmento delle due ruote.
Il fatturato è stato pari a 10,4 miliardi di euro, in calo dell’1,0% nel periodo, ma in crescita del 2,2% nel terzo trimestre. I volumi sono aumentati dello 0,5%, grazie al segmento ricambio per autovetture e al comparto due ruote, che hanno compensato la persistente debolezza nel Primo Equipaggiamento e il calo delle vendite dei marchi di fascia Tier 2 e Tier 3.
Nel segmento autovetture e veicoli commerciali leggeri, le vendite nel Primo Equipaggiamento sono rimaste su livelli inferiori, risentendo della debolezza dei mercati globali e di un mix sfavorevole in termini di case automobilistiche e modelli di veicoli, in particolare in Europa e Nord America. In Cina, le vendite hanno continuato a crescere, nonostante la contrazione del mercato. Nel mercato del ricambio, le vendite hanno continuato a crescere nel periodo, trainate dal marchio Michelin, che ha registrato performance superiori alla media nel segmento dei pneumatici da 18 pollici e oltre, beneficiando al contempo del successo di nuove gamme, tra cui il Michelin Primacy 5 Energy.
Le attività legate alle due ruote hanno mantenuto un ritmo di crescita sostenuto, spinte in particolare dalle performance del marchio Michelin nel segmento premium delle moto per uso ricreativo.
Segmento Trasporti: ricavi in calo in mercati complessi, con un miglioramento della tendenza nel terzo trimestre
I ricavi si sono attestati a 4,3 miliardi di euro, in calo del 3,7% nel periodo. I volumi sono diminuiti dell’1,5%, risentendo principalmente del calo delle vendite nel primo equipaggiamento (OE). La tendenza delle vendite si è invertita nel terzo trimestre, con un incremento dei ricavi di segmento pari all’1,7%; ciò è dovuto al miglioramento delle vendite nel primo equipaggiamento in Nord America, in linea con le previsioni, a seguito della ripresa degli ordini e della produzione di autocarri di Classe 8.
In Sud America, le vendite hanno risentito di un mercato del primo equipaggiamento più debole del previsto, con i produttori di autocarri che hanno dovuto affrontare una crescente concorrenza da parte di veicoli importati, oltre a una domanda fiacca da parte degli operatori di flotte.
Nel mercato del ricambio, le vendite hanno registrato una lieve flessione a causa dell’andamento nelle Americhe: in Nord America hanno pesato la scarsa domanda di trasporto merci e la debole fiducia dei consumatori, mentre in Sud America si è risentito dell’afflusso massiccio di pneumatici a basso costo provenienti dall’estero. In Europa, le vendite sono risultate in crescita nei primi nove mesi; il Gruppo ha continuato a puntare sulla propria offerta competitiva ad alto valore aggiunto e su un portafoglio prodotti rinnovato.
Segmento Specialties: la crescita nel settore minerario ha compensato la persistente pressione nel segmento “Beyond-road” (fuoristrada/specialistici).
I ricavi sono stati pari a 3,3 miliardi di euro, in calo dello 0,9% su base nominale, ma in crescita dello 0,4% a perimetro costante (dato che riflette la dismissione delle attività della linea “Compact”). Nel terzo trimestre, i ricavi hanno segnato un incremento del 2,2%. Il settore minerario ha continuato a crescere e a guadagnare quote di mercato, in particolare per quanto riguarda i pneumatici di grandi dimensioni e le applicazioni per l’estrazione mineraria in sotterraneo.
Le vendite nel settore aeronautico si sono mantenute su livelli elevati nel periodo, sebbene il terzo trimestre abbia risentito di un rallentamento dell’attività nell’aviazione commerciale in Nord America, Medio Oriente e India.
Il segmento “Beyond-road” è rimasto sotto pressione, in particolare nel comparto del primo equipaggiamento agricolo in Nord America ed Europa. Il settore delle infrastrutture ha continuato a crescere, sostenuto da nuove opportunità commerciali – tra cui la costruzione di data center – e da gamme di prodotti lanciate di recente. La movimentazione dei materiali è rimasta debole, mentre la mobilità per la difesa è in crescita.
Segmento Soluzioni in Compositi Polimerici: forte crescita registrata, supportata da acquisizioni e crescita organica al di fuori del settore dei nastri trasportatori.
Il fatturato è aumentato del 21,9% a 1,15 miliardi di euro, beneficiando del consolidamento di Cooley Group, Flexitallic e TexTech. Escludendo gli effetti di estensione, il fatturato è diminuito del 2,7%, poiché la debolezza del mercato dei nastri trasportatori ha mascherato la crescita organica registrata in tutte le altre categorie. o Il settore delle guarnizioni ha continuato a crescere, supportato dalle applicazioni infrastrutturali e aeronautiche. I tessuti e le pellicole rivestite hanno beneficiato di un portafoglio in espansione, mentre il settore dei nastri trasportatori è stato supportato dalle applicazioni industriali, aerospaziali ed energetiche.
Il settore dei nastri trasportatori è rimasto in calo a causa della spesa prudente da parte dei clienti del settore minerario e della debolezza del mercato del minerale di ferro, in particolare in Australia. Il trend positivo degli ordini in portafoglio supporta prospettive di attività in miglioramento.
Previsioni per il 2026
Michelin conferma le sue previsioni per l’intero anno, puntando a una crescita dell’utile operativo del segmento a parità di tassi di cambio e di estensione rispetto al 2025, e oltre 1,6 miliardi di euro di flusso di cassa disponibile prima di operazioni di M&A.
Pneumatici per autovetture, veicoli commerciali leggeri e veicoli a due ruote
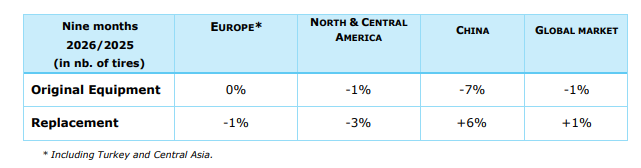
Il mercato globale del primo equipaggiamento e del ricambio per pneumatici destinati a vetture e autocarri leggeri risulta stabile (0%) rispetto ai primi nove mesi del 2025, con il segmento del primo equipaggiamento in lieve calo (-1%) e la domanda di ricambio in leggero aumento (+1%).
Pneumatici per vetture e autocarri leggeri – primo equipaggiamento
Nel segmento del primo equipaggiamento, il mercato globale registra una flessione moderata (-1%) rispetto allo stesso periodo del 2025, trainata principalmente dalla persistente contrazione della domanda interna cinese. In Europa, il mercato si attesta su livelli stabili a fine settembre. In un contesto ancora caratterizzato da un elevato grado di incertezza, in particolare sul fronte normativo, i costruttori automobilistici hanno beneficiato di un’accelerazione della domanda di veicoli elettrici e dei programmi di sostegno pubblico attuati in alcuni Paesi.
Tuttavia, la pressione competitiva esercitata dall’importazione di veicoli dall’Asia rimane forte e continua a limitare la produzione locale. In Nord e Centro America, il mercato mostra un calo moderato (-1%), che si è leggermente intensificato nel terzo trimestre. La domanda resta frenata da problemi di accessibilità economica: se da un lato i prezzi dei veicoli sono aumentati a causa dei dazi doganali, dall’altro i budget delle famiglie risentono di fattori quali tassi di interesse più elevati e il costo del carburante.
In Cina, il terzo trimestre è in linea con i periodi precedenti, portando la performance di mercato a un -7% su base cumulativa a fine settembre. Tale dinamica riflette sia la correzione delle scorte avviata dalle case automobilistiche nel corso del 2026, sia un netto calo della domanda interna, in un contesto in cui i sussidi e gli incentivi fiscali sull’acquisto di nuovi veicoli risultano meno efficaci rispetto al 2025. Per contro, le esportazioni di veicoli verso altre regioni del mondo stanno raggiungendo livelli record, spinte in particolare dai modelli ibridi ed elettrici.
Nel resto del mondo, la domanda mostra un trend positivo in Africa, India e Medio Oriente (+7%), così come in Asia, esclusa la Cina (+3%).
Pneumatici per vetture e autocarri leggeri – ricambio
La domanda globale di pneumatici nel segmento del ricambio è cresciuta dell’1% rispetto ai primi nove mesi del 2025. Questa relativa stabilità cela disparità significative, tra cui una forte crescita in Cina e un calo in Nord America. In Europa, il mercato sell-in (vendite ai distributori) registra un lieve calo alla fine di settembre (-1%), con una flessione più marcata nel terzo trimestre (-3%). Tale andamento non riflette una riduzione della mobilità, che appare sostanzialmente stabile nonostante l’aumento dei prezzi del carburante; rispecchia piuttosto un netto rallentamento delle importazioni di pneumatici a basso costo dall’Asia. L’introduzione, a partire da luglio, di misure antidumping da parte della Commissione Europea nei confronti degli pneumatici prodotti in Cina ha spinto i distributori ad accumulare scorte nel primo semestre, per poi limitare tali flussi a partire dall’estate.
Dopo un avvio sostenuto, la domanda di pneumatici invernali ha rallentato nel terzo trimestre, anche a causa di una base di confronto elevata. Le scorte presso la rete distributiva si attestano, nel complesso, su livelli normali, fatta eccezione per gli pneumatici d’importazione a basso costo, i cui stock risultano elevati e richiederanno tempo per normalizzarsi.
In Nord e Centro America, il mercato sell-in mostra un calo significativo (-3%) nei primi nove mesi. Tale dinamica riflette principalmente la diminuzione delle importazioni rispetto all’anno precedente, periodo durante il quale le forti incertezze legate all’introduzione di dazi doganali aggiuntivi avevano innescato flussi di importazione consistenti nel primo semestre.
La domanda sell-out (vendite al consumatore finale) si conferma resiliente, come dimostrato da una lieve crescita del chilometraggio per veicolo. Il mercato è stato tuttavia caratterizzato da una crescente polarizzazione della domanda: i marchi di fascia media hanno registrato un calo, a vantaggio dei segmenti premium e di quelli a basso prezzo. Per quanto riguarda gli pneumatici premium, i livelli di scorte nella rete distributiva risultano adeguati. In Cina, dopo un primo semestre molto dinamico, nel terzo trimestre si è concretizzata la prevista normalizzazione della domanda, con un mercato rimasto stabile nel periodo. Su base cumulativa, a fine settembre, il mercato registra una crescita del 6%. Tale progresso riflette fattori strutturali, in particolare l’effetto di sostituzione generato dall’elevato numero di nuovi veicoli consegnati negli ultimi anni. È stato inoltre sostenuto, in modo più congiunturale, da acquisti anticipati nel primo semestre in un contesto inflattivo; un fenomeno che si è esaurito nel corso del terzo trimestre.
Le scorte, che all’inizio del terzo trimestre risultavano leggermente elevate – in particolare per gli pneumatici a basso costo – si sono gradualmente normalizzate.
Infine, la domanda è in leggero aumento in Asia, esclusa la Cina (+2%), così come in Africa, India e Medio Oriente (+1%).
Veicoli a due ruote
Il mercato dei veicoli a due ruote ha mantenuto un orientamento positivo nel terzo trimestre del 2026, sostenuto da una domanda favorevole nei principali mercati europei, in particolare nel segmento delle motociclette. Anche le regioni americane, sia in Nord che in Sud America, si sono confermate dinamiche nel corso del periodo. Il mercato delle biciclette, dal canto suo, prosegue il proprio processo di normalizzazione dopo diversi anni di correzione delle scorte. In Europa le condizioni stanno migliorando, specialmente nei segmenti delle bici elettriche e di fascia alta, sebbene la ripresa rimanga disomogenea tra i vari Paesi.
Truck tires (radial e bias)
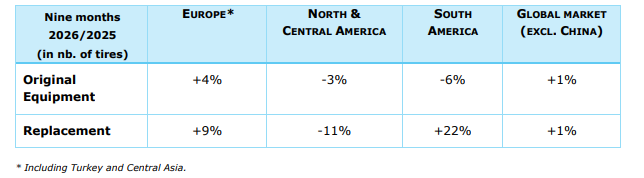
Il mercato globale del “sell-in” di pneumatici per autocarri (esclusa la Cina) registra un leggero incremento (+1%) rispetto ai primi nove mesi del 2025.
In Cina, dove la presenza del Gruppo è molto limitata, i mercati segnano una crescita del 5% nel periodo considerato: +11% nel segmento del Primo Equipaggiamento – trainato dalle esportazioni, in particolare di autocarri elettrificati – e +1% nel segmento del Ricambio.
Primo equipaggiamento
Nel segmento del Primo Equipaggiamento, il mercato globale (esclusa la Cina) registra una crescita dell’1% a fine settembre, con un rimbalzo del 5% nel terzo trimestre, legato all’andamento della domanda in Nord America. In Europa, il mercato mantiene un orientamento positivo su base cumulativa (+4%). Sebbene il terzo trimestre sia stato caratterizzato da un previsto rallentamento del ritmo di crescita (+1%) – dovuto in parte a una base di confronto più elevata rispetto al primo semestre – la necessità di rinnovare le flotte continua a sostenere la domanda. In termini assoluti, la domanda rimane moderata, ben lontana dai livelli del 2022-2023.
In Nord e Centro America, l’inversione di tendenza della domanda, già osservata nel secondo trimestre, ha subito un’accelerazione significativa nel terzo (+18%). Su base cumulativa, il mercato resta leggermente negativo (-3%) rispetto allo stesso periodo del 2025, ma il trend attuale dovrebbe consentire un ritorno in territorio positivo entro la fine dell’anno.
Il forte rimbalzo negli ordini di autocarri di “Classe 8” (pesanti), registrato dall’inizio dell’anno, unito alla graduale riduzione delle scorte presso i costruttori, ha favorito una ripresa della produzione. I recenti sviluppi delle normative EPA27, che sembrano orientarsi verso il mantenimento dell’impianto normativo con un allentamento dei vincoli, dovrebbero limitare il fenomeno degli acquisti anticipati (“pre-buy”) nel 2026.
In Sud America, il mercato risulta ancora in calo a fine settembre (-6%), nonostante un rimbalzo nel terzo trimestre (+4%) dovuto a un programma di sussidi pubblici in Brasile, che ha sostenuto temporaneamente la domanda di nuovi autocarri e la produzione dei costruttori locali. Il mercato rimane tuttavia strutturalmente penalizzato da un contesto economico sfavorevole e dalla crescente concorrenza dei produttori asiatici, le cui importazioni in Sud America continuano a registrare una forte espansione. La domanda è in crescita in Asia (esclusa la Cina) (+2%), così come in Africa, India e Medio Oriente (+3%).
Ricambio
Il mercato globale della sostituzione, esclusa la Cina, registra un incremento dell’1% rispetto ai primi nove mesi del 2025; tuttavia, questa relativa stabilità cela significative disparità a livello regionale. In Europa, il mercato è cresciuto del 9%. Nonostante un rallentamento nel terzo trimestre (+4%), tale andamento riflette una domanda di trasporto merci ancora solida, un volume di importazioni di pneumatici superiore a quello dell’anno precedente e, in misura minore, acquisti anticipati in un contesto inflattivo.
In Nord e Centro America, il mercato rimane in netto calo (-11%) nei primi nove mesi, sebbene la flessione si sia attenuata nel terzo trimestre (-7%). Le importazioni di pneumatici sono in diminuzione, in parte a causa di una base di confronto elevata e in parte per via dell’ingente livello di scorte al di fuori dei circuiti distributivi ufficiali, rilevato alla fine del 2025, che sta progressivamente smaltendosi. Soprattutto, le flotte di autocarri restano sotto pressione: nonostante una graduale riduzione della capacità disponibile, la domanda di trasporto rimane debole, mentre l’aumento dei costi incide sulla redditività.
In Sud America, dopo un primo semestre molto dinamico, la crescita del mercato ha rallentato nel terzo trimestre (+5%), attestandosi al +22% su base cumulativa a fine settembre. Tale evoluzione è riconducibile principalmente al forte incremento delle importazioni di pneumatici a basso costo nella regione. Di contro, il clima di incertezza in Brasile – caratterizzato dalle elezioni presidenziali dell’ottobre 2026 e da un’importante riforma fiscale – ha frenato l’attività economica durante il trimestre. Infine, la domanda risulta sostanzialmente stabile in Asia (esclusa la Cina) (0%) e in Africa, India e Medio Oriente (-1%).
Pneumatici speciali
Settore minerario: la domanda di pneumatici per il settore minerario rimane sostenuta nel lungo periodo dalla crescente necessità di estrazione di minerali, in particolare a supporto della transizione energetica e degli sviluppi tecnologici. Gli operatori del settore beneficiano inoltre di prezzi medi delle materie prime relativamente elevati e di solide performance operative, fattori che favoriscono la loro capacità di investimento. In questo contesto, il mercato dei pneumatici per uso minerario ha continuato a registrare una crescita moderata nel terzo trimestre, trainata da una produzione leggermente superiore e dal mantenimento di livelli di scorte adeguati presso gli operatori.
Settore “off-road” (agricoltura, infrastrutture, movimentazione materiali, difesa): in questi segmenti, dove il mercato dei pneumatici è globalmente equilibrato tra primo equipaggiamento e ricambio, le diverse attività hanno mostrato andamenti fortemente contrastanti. Nel comparto agricolo, i mercati del primo equipaggiamento – per natura altamente ciclici – rimangono deboli. Tale situazione riguarda sia l’Europa, nonostante i segnali di ripresa osservati a inizio anno, sia il Nord America. Il reddito netto degli agricoltori resta contenuto, penalizzato in particolare dall’aumento dei costi dei fertilizzanti e da rese dei raccolti complessivamente deludenti. Alcuni produttori di macchine agricole hanno annunciato rallentamenti nella produzione e devono gestire i propri livelli di scorte; ciò non lascia presagire una ripresa a breve termine in questo segmento.
Per quanto riguarda il mercato del ricambio, l’andamento delle vendite ai distributori è positivo sia in Nord America che in Europa, trainato principalmente dai pneumatici d’importazione, che negli ultimi anni hanno guadagnato quote di mercato. Nel settore delle infrastrutture, la domanda di primo equipaggiamento si mantiene su buoni livelli, in linea con i trimestri precedenti. Gli investimenti in data center, infrastrutture di trasporto – in particolare autostrade – e progetti legati alla transizione energetica sostengono il comparto. Tali fattori favorevoli alimentano anche la domanda nel mercato del ricambio, che rimane dinamico sia in Europa che in Nord America. Al contrario, la domanda legata all’edilizia residenziale appare ancora debole.
Nel settore della movimentazione materiali, il mercato del primo equipaggiamento risulta in calo a fine settembre, risentendo di una debole attività industriale e di tassi di interesse elevati, che limitano gli investimenti degli operatori industriali in nuove attrezzature. Il mercato del ricambio mostra invece una lieve crescita, con la domanda in Nord America che compensa il leggero calo osservato in Europa.
Infine, il mercato legato al settore della difesa è in crescita. Questa dinamica si spiega, da un lato, con l’accelerazione dei programmi di equipaggiamento militare avviati dai governi in un contesto di accresciute tensioni internazionali e, dall’altro, con il ripetersi di incendi e calamità naturali, che comporta anche maggiori investimenti nella sicurezza civile.
Pneumatici per aeromobili: dopo un avvio d’anno dinamico, la crescita del traffico aereo ha registrato un sensibile rallentamento a partire dalla primavera, mantenendosi su livelli moderati nel terzo trimestre del 2026. Tale evoluzione riflette, in particolare, le perturbazioni legate alla situazione in Medio Oriente e una domanda più debole in Nord America. Si tratta, tuttavia, di un rallentamento che appare principalmente di natura ciclica.
La domanda di trasporto aereo rimane strutturalmente solida: i coefficienti di riempimento si confermano elevati, il trasporto aereo di merci continua a crescere e la richiesta di aeromobili di nuova generazione resta sostenuta. Inoltre, le persistenti limitazioni nell’offerta di velivoli favoriscono un elevato tasso di utilizzo delle flotte esistenti.