


Mercato aftermarket, l’analisi di Luca Montagner per gli 80 anni di CEMB
All’evento per gli 80 anni di CEMB, Luca Montagner ha analizzato l’evoluzione del post-vendita automotive: un comparto solido, ma chiamato a misurarsi con l’invecchiamento del parco, la complessità tecnologica delle vetture e le nuove aspettative dei clienti.
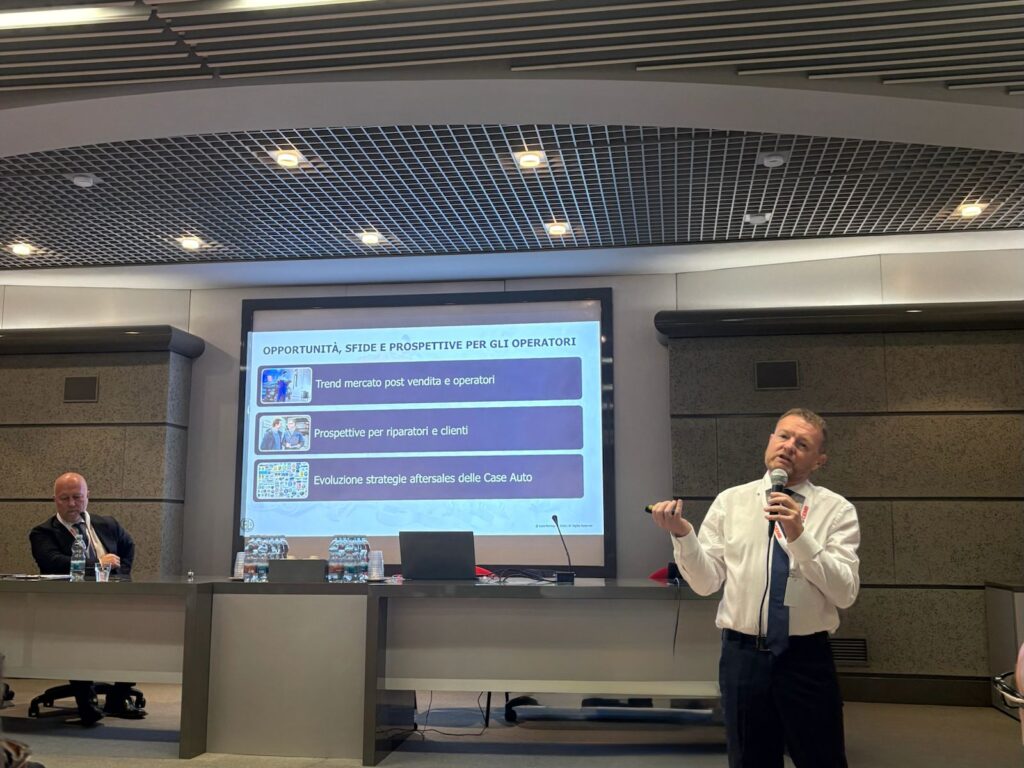
Il mercato del post-vendita cresce, ma cambiano gli operatori, le auto e il modo in cui i clienti si aspettano di essere serviti. È il quadro tracciato da Luca Montagner, Senior Advisor Automotive di Quintegia e Associate Director di ICDP, organizzazione internazionale di ricerca sulla distribuzione e il post-vendita automotive, durante l’evento organizzato da CEMB per celebrare gli 80 anni dell’azienda. Il suo intervento ha affrontato i trend del mercato aftermarket, le prospettive per riparatori e clienti e le strategie delle case auto nella distribuzione dei ricambi.
Nel 2025 il mercato aftermarket europeo ha raggiunto un valore di circa 270 miliardi di euro, calcolato a livello di cliente finale, escludendo IVA e pneumatici. Di questo totale, 233 miliardi riguardano i servizi di manutenzione e riparazione offerti dagli operatori e 37 miliardi il fai-da-te. Nel 2022 il comparto aveva già superato i livelli pre-Covid; nel 2025 ha registrato una crescita del 6%. All’interno dei servizi professionali, la meccanica vale 173 miliardi e la carrozzeria 60 miliardi. Il peso della carrozzeria è salito dal 21% del mercato nel 2021 al 25% nel 2025, anche per effetto dell’aumento dei prezzi dei ricambi.
Italia: parco anziano, domanda sostenuta
Per l’Italia, la presentazione indica un mercato del post-vendita automotive di circa 36 miliardi di euro, in crescita del 15% rispetto al 2019. Gli operatori attivi nella manutenzione e riparazione di vetture e veicoli commerciali leggeri sono circa 40.000, il 12% in meno rispetto al 2020. L’età media del parco circolante è di circa 13 anni, aumentata di 2,6 anni rispetto al 2015. Il dato italiano ha un perimetro diverso da quello europeo: riguarda le sole vetture, esclude gli interventi in garanzia e include manodopera, IVA e pneumatici.
L’invecchiamento del parco sostiene la domanda di riparazione e manutenzione, mentre contribuisce, insieme al rincaro dei ricambi, all’aumento dei costi medi per gli automobilisti. Montagner ha richiamato anche il peso crescente del noleggio a lungo termine sul parco più recente e il ruolo delle assicurazioni nell’indirizzare parte del lavoro verso determinate reti.
Sul mercato delle auto nuove, il relatore ha ricordato che le immatricolazioni italiane nel 2025 si sono attestate intorno a 1,5 milioni e ha indicato per il 2026 la possibilità di superare 1,6 milioni di unità, con volumi sostanzialmente stabili negli anni successivi. La diffusione delle vetture elettriche pure resta più contenuta che in altri grandi mercati europei: secondo le slide, nei primi cinque mesi del 2026 la quota BEV nei cinque principali mercati considerati era del 20%, salita al 22,5% escludendo l’Italia.
Gli operatori e le nuove competenze
Il settore è caratterizzato da una crescente concorrenza sulle auto fino a dieci anni di anzianità, dall’ampliamento delle attività svolte dagli operatori e dalla difficoltà di reperire e gestire le risorse umane. Nei sei mercati europei presi in esame – Francia, Germania, Italia, Olanda, Spagna e Regno Unito – tra il 2013 e il 2025 le sedi di assistenza autorizzate si sono ridotte del 15,6%; in Italia la flessione indicata è del 24,7%. Il dato comprende sedi di concessionari e riparatori autorizzati, ma esclude le carrozzerie. Gli indipendenti hanno mostrato una maggiore tenuta: in Italia, circa il 70% risulta affiliato a reti di soft franchise.
Tra le criticità segnalate dagli operatori, la difficoltà di trovare nuovi tecnici è al primo posto, seguita dall’aumento del costo del lavoro e dalla competizione. L’indagine AsConAuto 2025 citata da Montagner, su un campione di 6.382 operatori, evidenzia investimenti in attrezzature specifiche e formazione, ma anche un divario nella capacità di affrontare le tecnologie più recenti: circa il 40% degli intervistati dichiara difficoltà a intervenire su veicoli ibridi ed elettrici. Circa il 60% offre direttamente anche il servizio pneumatici.
La complessità crescente dei veicoli, la connettività, i sistemi di assistenza alla guida e il software richiedono investimenti continui e nuove competenze. La presentazione ha descritto un’evoluzione del lavoro in officina, dal meccatronico al “riprogrammatore” di software, con strumenti sempre più connessi e una maggiore necessità di gestire dati e interventi a distanza.
L’elettrificazione avrà un impatto progressivo sul post-vendita. Secondo le stime riportate nelle slide, nel 2030 le auto full electric potrebbero rappresentare il 3-4% del parco complessivo nello scenario “business as usual” indicato come peggiore, e circa il 20% tra le auto fino a quattro anni di anzianità. Per le BEV, la presentazione stima un numero di interventi di manutenzione simile a quello delle auto tradizionali, il 40% in meno di interventi di riparazione e il 20% in più di interventi sui pneumatici.
Il cliente cerca un servizio semplice
Convenienza e semplicità restano elementi centrali, ma cresce l’interesse per servizi aggiuntivi e su misura. La ricerca Quintegia citata durante l’intervento rileva che oltre il 40% dei clienti cerca informazioni sui prezzi e che il 40% vorrebbe poter prenotare digitalmente. Più della metà si dichiara interessata al pick-up & delivery e alla mobilità alternativa; oltre il 60% sarebbe disposto a condividere i propri dati per ricevere servizi personalizzati.
Anche il customer journey si sta trasformando. Tra il 2019 e il 2025, secondo i dati presentati, l’interesse per il pick-up & delivery è cresciuto dal 28% al 48% e la quota di clienti interessati alla garanzia sull’intervento dal 62% all’85%. Il telefono resta il canale di prenotazione più utilizzato, ma il 50% vorrebbe poter prenotare in un altro modo. I clienti apprezzano inoltre la flessibilità negli orari, la trasparenza sui costi e la possibilità di affidarsi a un unico operatore per più esigenze.
La tecnologia, ha sottolineato Montagner, non è un fine in sé: serve a migliorare l’esperienza di chi porta l’auto in officina. Il cliente può riconoscere maggiore valore al servizio quando l’offerta è chiara, comoda e calibrata sulle sue necessità. Per gli operatori, questo significa affiancare agli investimenti tecnici una maggiore attenzione alla relazione, alla formazione e alla capacità di ampliare i servizi.
Le case auto e la distribuzione ricambi
Nell’ultima parte dell’intervento, Montagner ha esaminato come le case auto stiano ampliando il proprio ruolo nella distribuzione dei ricambi, anche attraverso offerte multimarca e partnership con operatori indipendenti. Tra gli esempi, Distrigo, la rete avviata da PSA e poi ereditata da Stellantis: nel 2025 contava circa 190 hub in Europa, 36 in Francia e 34 in Italia. L’offerta comprende oltre 100.000 codici, tra ricambi originali e multimarca, oltre a pneumatici, vernici e ricambi rigenerati. La strategia si basa anche su accordi con distributori indipendenti, in un modello definito di “co-opetition”.
Un secondo caso è quello di Ford Parts Plus, modello di distribuzione ricambi sviluppato nel Regno Unito e avviato in Italia dal 2023. Nel Regno Unito, 62 centri gestiti dai dealer Ford servono oltre 21.000 riparatori indipendenti, con tre-cinque consegne giornaliere e possibilità di restituire i ricambi entro 14 giorni. Le slide indicano un aumento di oltre il 30% delle vendite agli indipendenti, una riduzione dello stock complessivo in rete tra il 25% e il 30% e una crescita della redditività del business ricambi superiore al 20%. In Italia, la presentazione riportava 21 operatori e 50 venditori esterni coinvolti, con la logistica affidata ad AsConAuto.
È in crescita anche il business dei ricambi rigenerati e usati, che coinvolge costruttori, distributori e concessionari. Intanto aumenta la presenza dei marchi cinesi: la quota europea indicata per il 2025 è intorno al 5%, mentre in Italia i brand cinesi possono già contare complessivamente su circa 1.000 punti di assistenza. Per Montagner, i cambiamenti in corso rendono essenziale seguire la velocità dell’evoluzione del mercato e investire nella conoscenza: competenze aggiornate e qualità del servizio saranno determinanti per cogliere le opportunità del post-vendita.