


Kumho Tire, terzo trimestre 2026: ricavi a +11,1% e utile operativo a +20,3%, l’Europa motore della crescita
Kumho Tire ha diffuso i risultati preliminari del terzo trimestre 2026, redatti secondo i principi contabili coreani K-IFRS e in attesa della revisione dei revisori esterni. Nel trimestre i ricavi consolidati sono saliti a 1.237,4 miliardi di won (+11,1% sul terzo trimestre 2025) e l’utile operativo a 130,5 miliardi (+20,3%), con un margine operativo al 10,5% contro il 9,7% di un anno prima. L’utile ante imposte, invece, si è fermato a 12,8 miliardi di won, contro i 102,0 miliardi del terzo trimestre 2025 (-87,5%).
La crescita dei ricavi è stata guidata dal canale ricambio, in aumento dell’11,7% su base annua, mentre il primo equipaggiamento ha segnato +5,6%. Secondo l’azienda, l’andamento riflette la gestione del mix regionale, con Nord America ed Europa a trainare le vendite.
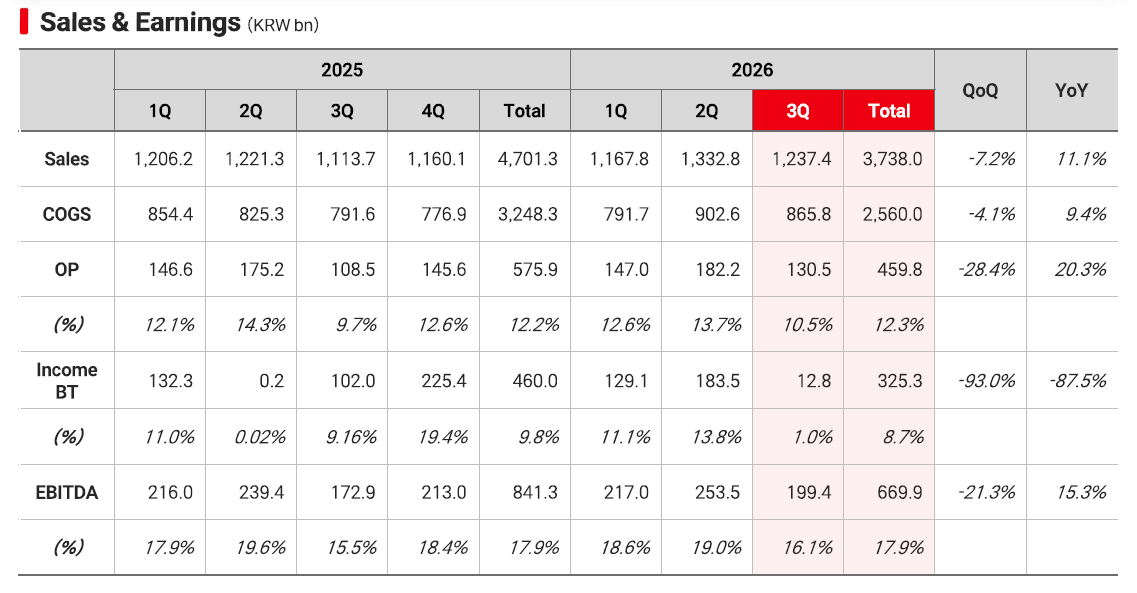
Il costo del venduto è cresciuto del 9,4%, meno dei ricavi: dai dati della presentazione si ricava un margine lordo del trimestre intorno al 30,0%, contro il 28,9% del terzo trimestre 2025 (calcolo della redazione). Kumho Tire attribuisce il miglioramento dell’utile operativo alle maggiori vendite di prodotti premium e di grande diametro. L’EBITDA sale del 15,3% a 199,4 miliardi, con un margine del 16,1%.
Rispetto al secondo trimestre, il migliore dell’anno, i ricavi scendono del 7,2% ma l’utile operativo cala del 28,4%.
I primi nove mesi
Nei primi nove mesi del 2026 i ricavi cumulati sono 3.738,0 miliardi di won, l’utile operativo è 459,8 miliardi (margine del 12,3%, contro il 12,2% dell’intero 2025), l’EBITDA 669,9 miliardi (margine del 17,9%) e l’utile ante imposte 325,3 miliardi (8,7% dei ricavi). L’utile netto cumulato è di 254,3 miliardi, a fronte dei 376,8 miliardi dell’intero 2025.
Sommando i trimestri del 2025 riportati nella presentazione, si ottiene per i primi nove mesi un aumento dei ricavi del 5,6% e dell’utile operativo del 6,9% (elaborazione della redazione).
Mix di prodotto: grande diametro ed EV
La quota di pneumatici da 18 pollici e oltre sulle vendite PC/LT ha raggiunto il 48,8% nel terzo trimestre e il 47,0% nei nove mesi, contro il 43,2% del 2025 e il 41,8% del 2024. Nel primo equipaggiamento PC/LT la quota di pneumatici per veicoli elettrici è stata del 27,7% nel trimestre (20,4% nel 2025, 16,3% nel 2024), con 49 specifiche fornite su 58 modelli EV. Tra le nuove omologazioni, la fornitura a Skoda (gruppo Volkswagen) per la compatta Scala e per i SUV elettrici Enyaq ed Elroq.
Le altre aree geografiche
Nord America. Ricavi a 398,2 miliardi di won nel trimestre, in calo dell’1,3% annuo (-7,6% sul secondo trimestre, calcolo della redazione), in un mercato in cui le nuove immatricolazioni sono scese dell’1,6% a 4,642 milioni di unità. Nei primi nove mesi il mercato pneumatici segna -1% nell’OE e -3% nel ricambio. Il mix grande diametro sale al 61,5%. Kumho Tire cita nuove forniture OE per Nissan Rogue e Frontier e, nel ricambio, l’acquisizione di nuovi clienti e la preparazione del lancio del marchio Marshal. Nei nove mesi l’area vale 1.228,9 miliardi (+1,7%).
Cina. Ricavi a 97,0 miliardi (+23,9% annuo, calcolo della redazione), nonostante un mercato auto in calo del 14,1% a 6,1 milioni di unità. Pesano le maggiori forniture per i modelli export di Chery e le nuove forniture OE per tre modelli di grande diametro Great Wall Motor destinati all’export. Il mix grande diametro raggiunge il 73,6%. Nei nove mesi: 280,5 miliardi (+12,6%).
Corea. Ricavi a 193,0 miliardi (+3,3% annuo, calcolo della redazione) in un mercato frenato dalla fine dello sgravio sull’imposta sui consumi a giugno: le nuove immatricolazioni sono scese del 7,4% a 403mila unità. L’OE ha risentito dei minori giorni produttivi (festività Chuseok e trattative sindacali presso alcuni costruttori) e di volumi più bassi per i modelli elettrici.
Europa: il mercato che cresce di più
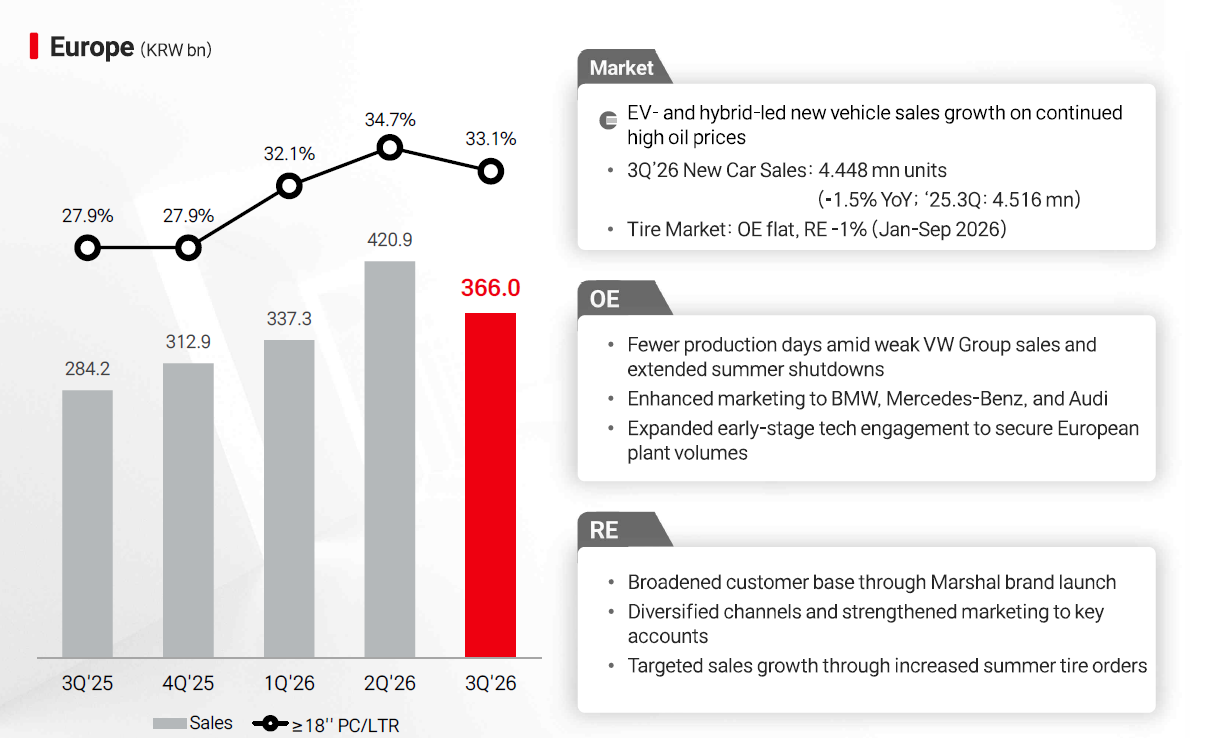
L’Europa è stata la regione con la crescita più marcata del trimestre. I ricavi sono stati di 366,0 miliardi di won, il 28,8% in più del terzo trimestre 2025 (284,2 miliardi). L’incremento di 81,8 miliardi vale circa due terzi dei 123,7 miliardi aggiunti dal gruppo su base annua, e porta il peso dell’area dal 25,5% al 29,6% dei ricavi totali. Nei nove mesi le vendite europee sono 1.124,2 miliardi, +17,1%.
Il risultato arriva in un mercato stagnante. Nel trimestre le nuove immatricolazioni europee sono state 4,448 milioni di unità (-1,5% annuo), con una crescita concentrata su veicoli elettrici e ibridi, sostenuta dai prezzi petroliferi elevati. Nei primi nove mesi il mercato pneumatici risulta stabile nell’OE e in calo dell’1% nel ricambio. L’andamento di Kumho Tire è quindi nettamente superiore a quello del mercato.
Rispetto al secondo trimestre, il massimo dei cinque trimestri riportati, i ricavi europei scendono del 13,0% e la quota di prodotti da 18 pollici e oltre passa dal 34,7% al 33,1%, restando comunque 5,2 punti sopra il livello di un anno fa.
Primo equipaggiamento. Il trimestre ha risentito dei minori giorni di produzione, legati alla debolezza delle vendite del gruppo Volkswagen e al prolungamento delle chiusure estive. Kumho Tire dichiara di aver intensificato l’attività commerciale verso BMW, Mercedes-Benz e Audi e di aver ampliato il coinvolgimento tecnico nelle fasi iniziali dei progetti, per assicurarsi volumi negli stabilimenti europei.
Ricambio. L’azienda indica come leve il lancio del marchio Marshal, che ha ampliato la base clienti, la diversificazione dei canali con un rafforzamento del marketing verso i key account e l’aumento degli ordini di pneumatici estivi.
La presentazione non distingue tra OE e ricambio a livello regionale né isola gli effetti dei cambi: i ricavi sono espressi in won e la variazione include quindi anche l’andamento delle valute rispetto alla moneta coreana.
Materie prime e noli
Il quadro dei costi resta teso. La gomma naturale ha raggiunto i 2.288 dollari/tonnellata nel terzo trimestre, contro 2.180 del secondo e 1.702 del terzo trimestre 2025 (+34,4%, calcolo della redazione). Kumho Tire cita acquisti speculativi legati ai raccolti scarsi in Indonesia e allo smaltimento delle scorte in Cina, con ulteriori rialzi attesi per le scorte pre-Capodanno lunare.
Il butadiene, riferimento per la gomma sintetica, è a 1.403 dollari/tonnellata: in calo del 22,7% sul secondo trimestre (1.816) ma in aumento del 29,8% sul terzo trimestre 2025 (1.081). I prezzi hanno risentito dei timori sull’offerta legati ai tifoni, e la società si attende prezzi sostenuti per il riassortimento cinese. Per il nerofumo, la presentazione segnala rialzi di petrolio e materie prime di partenza per le interruzioni di fornitura in Medio Oriente, con ulteriori aumenti attesi per le tensioni tra Stati Uniti e Iran.
Sul fronte logistico, la società parla di noli elevati per rischi geopolitici, minore capacità effettiva delle navi e anticipo dei picchi stagionali, con costi aziendali in aumento per le sovrattasse legate al petrolio. Per il periodo di bassa stagione ipotizza un graduale allentamento, in parte compensato dai rischi geopolitici.
Struttura patrimoniale
Al 30 settembre 2026 il totale attivo è di 5.935,5 miliardi di won (+7,1% rispetto a fine 2025), le passività di 3.555,3 miliardi e il patrimonio netto di 2.380,1 miliardi (+6,3%). Il rapporto di indebitamento sale al 149,4% dal 147,4% di fine 2025, mentre il rapporto di liquidità migliora al 119,9% (113,5%) e l’incidenza del patrimonio netto è al 40,1% (40,4%).
Il debito finanziario scende a 1.718,5 miliardi, da 1.747,8 di fine 2025 e 1.932,2 di fine 2024. Gli oneri finanziari netti si fermano a 37,8 miliardi, contro 69,2 miliardi del 2025 e 116,7 del 2024.
Obiettivi per il 2026
Per l’intero 2026 Kumho Tire punta a ricavi per 5.100 miliardi di won, contro i 4.701,3 del 2025. Con 3.738,0 miliardi già realizzati nei nove mesi, l’azienda ha raggiunto il 73,3% dell’obiettivo. Per centrarlo servirebbero nel quarto trimestre ricavi intorno a 1.362 miliardi, il 17,4% in più del quarto trimestre 2025 e oltre il 10% sopra il terzo trimestre (stima della redazione, su un target arrotondato).
Gli altri obiettivi riguardano il mix: 47% di vendite di pneumatici da 18 pollici e oltre nel segmento PC/LT, già raggiunto nei nove mesi e sostenuto da maggiore marketing e più ampia copertura regionale nel secondo semestre, e 30% di pneumatici per veicoli elettrici nel primo equipaggiamento, contro il 27,7% del terzo trimestre.