


Pirelli: il finanziario del terzo trimestre
Il Consiglio di Amministrazione di Pirelli ha approvato a maggioranza i risultati al 30 settembre 2026, con il voto contrario dei consiglieri Zhang Haitao, Xi Xiaohong e Wang Kun in ragione della dichiarazione di controllo di MTP Spa richiamata all’interno della relazione finanziaria. I risultati dei primi nove mesi 2026 confermano la solidità e la resilienza del modello di business di Pirelli in un contesto caratterizzato da persistenti tensioni geopolitiche, rallentamento della domanda e pressioni inflazionistiche sui principali fattori produttivi.
In particolare:
Programma Commerciale
Nei nove mesi 2026 Pirelli ha consolidato la propria leadership nell’High Value, registrando una crescita complessiva dei volumi High Value Car e Moto di circa il 3%, con guadagni di quota di
mercato in entrambi i business. La performance è stata sostenuta dal canale Ricambi, con volumi in crescita del 4% e un’accelerazione nel terzo trimestre (+6%, rispetto al +3% del primo semestre),
a conferma della forza del brand, dell’elevata qualità dell’offerta e del continuo apprezzamento dei prodotti Pirelli da parte dei consumatori. Nel Primo Equipaggiamento, i volumi nei nove mesi sono
cresciuti dell’1% dopo un +5% nel semestre e un -7% nel terzo trimestre. L’andamento del terzo trimestre, in particolare, ha risentito di una base di confronto sfavorevole (quando le vendite sul
Primo Equipaggiamento erano state sostenute da una solida performance in Nord America e APAC), e della debolezza della produzione auto in Europa, Nord America e Cina, quest’ultima
anche a seguito del venir meno degli incentivi governativi. Nello Standard i volumi sono diminuiti del -9% nei nove mesi e dell’11% nel terzo trimestre, in linea con la strategia di crescente selettività
soprattutto in Sud America per effetto di una riduzione dell’esposizione ai segmenti a minore marginalità. L’andamento sopra descritto si traduce in volumi complessivi nei nove mesi in leggera flessione (-0,5%).Nel terzo trimestre, i volumi sono diminuiti dell’1,6%, in linea con il secondo trimestre, a causa del perdurare della debolezza della domanda nel canale Primo Equipaggiamento e della citata riduzione sullo Standard.
Programma Innovazione
Nei nove mesi 2026 sono state conseguite circa 350 nuove omologazioni presso i principali costruttori Premium e Prestige, con una forte focalizzazione sui calettamenti ≥19 pollici (90% del
totale), sulle Specialties (70%) e sui veicoli elettrificati (60% tra BEV e PHEV). Tra le nuove omologazioni figurano quelle per Ferrari Luce, primo modello elettrico della Casa di Maranello,
Rivian R2S, i nuovi SUV Audi Q7 e Q9, BMW iX4, Range Rover Electric, la Aito 9 e Zeekr 9X. Nel terzo trimestre, inoltre, il portafoglio prodotti si è ulteriormente ampliato con il lancio in Europa, nel Ricambio Car, del nuovo Scorpion Winter 3, sviluppato attraverso virtualizzazione e simulatori di guida. La leadership tecnologica è stata inoltre confermata nei principali test comparativi europei,
fra cui il posizionamento del Cinturato Winter 3 al primo posto nei test di ADAC, il più grande automobil club europeo. Prosegue infine lo sviluppo del Cyber Tyre attraverso partnership
strategiche con Univrses, RideSense e Niulinx, con l’obiettivo di rafforzare ulteriormente la piattaforma tecnologica. L’accordo con ABET HTS estende l’applicazione della tecnologia ai
veicoli destinati a operazioni di difesa e soccorso in ambienti estremi, integrando i dati provenienti dai pneumatici con quelli generati da sensori ottici e dal veicolo, per abilitare funzionalità avanzate
di monitoraggio in tempo reale e predittività attraverso l’intelligenza artificiale.
Programma Efficienze
Nei nove mesi 2026 sono stati conseguiti benefici lordi per 109,4 milioni di euro, pari a circa il 73% dell’obiettivo annuale e in linea con le aspettative. Il risultato riflette, in particolare, i progressi nel product design e nel miglioramento della produttività industriale. Alla luce della crisi in Medio Oriente e dei conseguenti impatti sul costo delle materie prime, dell’energia e dei trasporti, la società ha inoltre implementato con successo iniziative di mitigazione, incluse azioni sui prezzi e ulteriori misure di contenimento dei costi.
Nei nove mesi 2026 Pirelli ha registrato un andamento positivo dei principali indicatori economici.
I ricavi sono stati pari a 5.278,0 milioni di euro, in crescita organica del +2,7% escludendo l’effetto combinato dei cambi e dell’applicazione della contabilità per iperinflazione (pari a -0,8%), nonché la variazione del perimetro di consolidamento (-0,3% l’impatto sui ricavi) a seguito della vendita di Däckia conclusasi nel secondo trimestre del 2025. Includendo tali effetti, i ricavi risultano in aumento del +1,6% rispetto ai nove mesi del 2025 (5.195,2 milioni di euro). L’High Value rappresenta l’82% del fatturato totale (79% nei nove mesi 2025).
Nel terzo trimestre 2026 i ricavi ammontano a 1.783,5 milioni di euro, con una crescita organica del +3,0% escludendo l’effetto combinato dei cambi e dell’applicazione della contabilità per iperinflazione (complessivamente pari a +2,1%). Includendo tali effetti, i ricavi sono cresciuti del +5,1% rispetto ai 1.696,6 milioni di euro del terzo trimestre 2025.
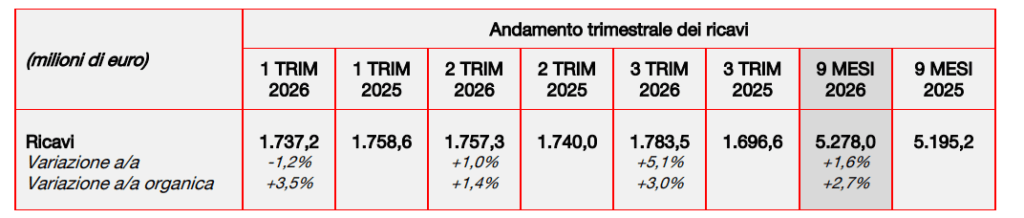
Nei nove mesi 2026 l’andamento dei volumi è stato pari a -0,5%, e riflette dinamiche di segno opposto sull’High Value e sullo Standard. In particolare, sul Car e Moto High Value, Pirelli ha registrato volumi in crescita del 3% circa, guadagnando quota di mercato su entrambi i business, mentre sullo Standard è proseguita la strategia di riduzione dell’esposizione sui prodotti e canali meno profittevoli.
Nel terzo trimestre 2026 i volumi hanno registrato una flessione dell’1,6% che riflette:
- Il positivo andamento sull’High Value, con una crescita dei volumi Car e Moto del +1%, inferiore a quella del primo semestre (+3,5%) a causa della performance sul canale Primo Equipaggiamento (-7%) che sconta sia un’elevata base di confronto sia il calo della produzione auto nelle principali region High Value. Tale andamento è stato più che compensato dalla solida crescita delle vendite nel canale Ricambi (+6% nel terzo trimestre rispetto al +3% nel primo semestre), dove Pirelli ha guadagnato quote di mercato in Europa, Nord America e Cina;
- La flessione dei volumi sullo Standard (-11% nel terzo trimestre) coerentemente con la strategia di selettività.
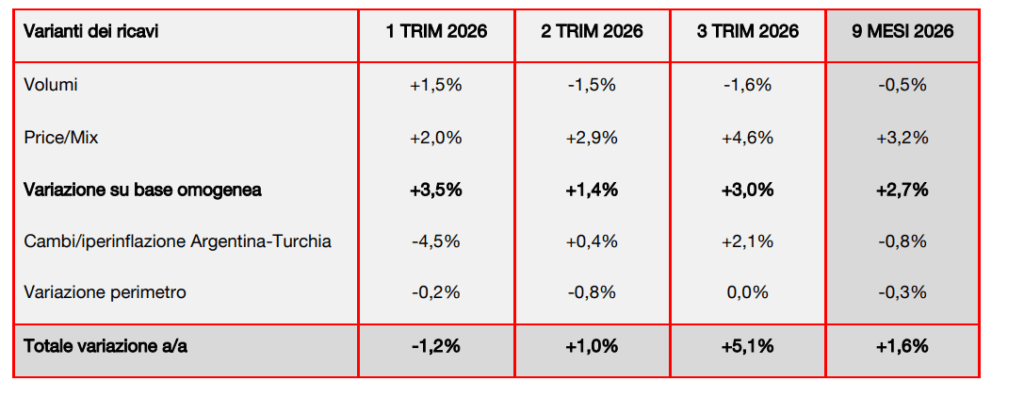
Nei nove mesi 2026 il price/mix ha registrato un incremento del +3,2% guidato, oltre che dal continuo miglioramento del mix di prodotto, dal positivo contributo del mix regionale.
Nel terzo trimestre 2026 il price/mix è stato pari a +4,6%, in crescita rispetto ai trimestri precedenti, supportato dal continuo miglioramento del mix di prodotto, da un favorevole mix geografico e di canale e dal contributo positivo delle azioni di incremento dei prezzi.
Nei nove mesi 2026 l’impatto dei cambi e iperinflazione è stato negativo per lo 0,8%, principalmente per effetto della svalutazione del dollaro americano rispetto ai primi nove mesi del 2025.
Nel terzo trimestre 2026 l’impatto dei cambi è stato positivo per +2,1% (+0,4% nel secondo trimestre) per effetto dell’apprezzamento del dollaro americano e del rafforzamento di valute quali il renminbi cinese e il real brasiliano.
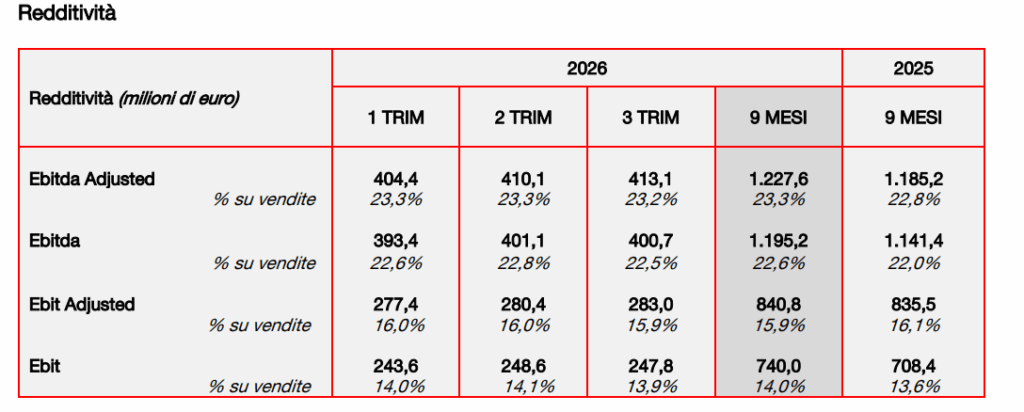
Nei nove mesi 2026 l’Ebit adjusted è pari a 840,8 milioni di euro (835,5 milioni di euro nello stesso periodo del 2025), con un margine Ebit adjusted pari al 15,9%, sostanzialmente stabile rispetto ai primi nove mesi del 2025 (16,1%).
Più in particolare l’Ebit adjusted riflette principalmente:
- il contributo positivo del price/mix (+100,6 milioni di euro), delle efficienze strutturali (+109,4 milioni di euro) e delle azioni di contenimento dei costi (+7 milioni di euro) per mitigare l’impatto della crisi in Medio Oriente, che hanno più che compensato l’impatto negativo dei cambi (-37,9 milioni di euro), l’inflazione dei fattori produttivi (-104,4 milioni di euro) e la performance dei volumi (-10,8 milioni di euro);
- il contributo delle materie prime (+1,9 milioni di euro), sostanzialmente neutrale per effetto del peggioramento dei costi nel terzo trimestre, che ha annullato il beneficio registrato nel primo semestre;
- l’impatto negativo dei maggiori ammortamenti per -18,4 milioni di euro;
- l’incremento degli altri costi (-42,1 milioni di euro), principalmente legato all’impatto dei dazi Usa e alla riduzione degli stock di prodotto finito grazie a una rigorosa gestione in un contesto altamente volatile.
Nel terzo trimestre 2026, l’Ebit adjusted ammonta a 283,0 milioni di euro in crescita del 2,1% rispetto ai 277,2 milioni di euro dello stesso periodo 2025. Il margine Ebit adjusted è pari al 15,9%, in flessione rispetto al 16,3% del terzo trimestre 2025, per effetto dell’impatto negativo delle materie prime e dell’inflazione, e dell’impatto diluitivo dei cambi. Il positivo contributo del price/mix (+50,4 milioni di euro), delle efficienze strutturali (+28,1 milioni di euro) e delle azioni di contenimento dei costi per mitigare l’impatto della crisi in Medio Oriente (+7 milioni di euro), hanno più che compensato l’impatto delle materie prime (-29,6 milioni di euro), l’inflazione dei fattori produttivi (-39,8 milioni di euro) e il calo dei volumi (-11 milioni di euro). Positivo il contributo dei cambi (+6,5 milioni di euro), che compensa l’impatto dei maggiori ammortamenti (-6,2 milioni di euro). Positiva per 0,4 milioni di euro la variazione degli altri costi.
L’Ebit nei primi nove mesi 2026 è pari a 740,0 milioni di euro, in aumento del 4,5% rispetto ai 708,4 milioni di euro dello stesso periodo del 2025 e include ammortamenti di immobilizzazioni immateriali identificate in sede di PPA per 68,4 milioni di euro (83,3 milioni di euro nei primi nove mesi 2025) e oneri one-off, non ricorrenti e di ristrutturazione per 32,4 milioni di euro, in riduzione rispetto al dato dei primi nove mesi al 30 settembre 2025 (43,8 milioni di euro).
Il risultato da partecipazioni è positivo per 27,8 milioni di euro (positivo per 22,8 milioni di euro nei primi nove mesi del 2025).
Gli oneri finanziari netti dei primi nove mesi del 2026 ammontano a 138,9 milioni di euro, in calo rispetto ai 158,9 milioni dei primi nove mesi del 2025, principalmente grazie alla riduzione del debito lordo, oltre che al minor peso del debito finanziario nei Paesi con tassi d’interesse più elevati. Quest’ultimo effetto ha contribuito anche alla riduzione del costo del debito (calcolato come la media degli ultimi dodici mesi) che al 30 settembre 2026 si assesta al 3,91% rispetto al 4,40% al 31 dicembre 2025.
Gli oneri fiscali dei primi nove mesi 2026 ammontano a 198,7 milioni di euro, con un tax rate che si attesta al 31,6%, in aumento rispetto ai primi nove mesi del 2025 (pari al 30,0%).
Nei nove mesi 2026 l’utile netto è cresciuto del +7,4% a 430,2 milioni di euro, rispetto ai 400,6 milioni di euro dei primi nove mesi 2025.
Nel terzo trimestre 2026 l’utile netto è stato pari a 131,2 milioni di euro (136,6 milioni di euro nel terzo trimestre 2025).
Il flusso di cassa netto della gestione operativa dei primi nove mesi del 2026 è negativo per -121,9 milioni di euro (+43,2 milioni di euro nello stesso periodo del 2025) e riflette principalmente un aumento degli investimenti (materiali e immateriali) e un maggior assorbimento di cassa legato alla dinamica dei debiti commerciali. In dettaglio:
- la performance operativa registra un miglioramento rispetto allo stesso periodo dell’anno precedente;
- gli investimenti materiali e immateriali ammontano a 267,8 milioni di euro (223,5 milioni di euro nello stesso periodo del 2025), destinati principalmente alle attività High Value, all’upgrade tecnologico e all’automazione delle fabbriche;
- gli ‘incrementi diritti d’uso’ sono stati pari a 66,7 milioni di euro (97,1 milioni di euro nello stesso periodo del 2025);
- il maggiore assorbimento di cassa legato al ‘capitale di funzionamento e altro’ (-1.015,0 milioni di euro rispetto a -821,4 milioni di euro nello stesso periodo del 2025) riflette principalmente un maggior assorbimento di cassa relativa ai debiti commerciali rispetto al 30 settembre 2025 per la maggiore concentrazione di investimenti nell’ultimo trimestre del 2025 che ha comportato i relativi pagamenti nei nove mesi 2026. I crediti commerciali seguono l’usuale stagionalità del business con un limitato impatto negativo addizionale dovuto alla situazione in Medio Oriente. Positiva la gestione delle scorte: l’incidenza sui ricavi degli ultimi dodici mesi, superiore allo stesso periodo del 2025 (22,3% rispetto a 20,7%), riflette la rigorosa gestione dei volumi di scorta di prodotto finito, l’aumento del costo delle materie prime e la costituzione di ‘safety stock’ a causa del conflitto nell’area del Golfo, oltre che uno sfavorevole impatto cambi.
Il Flusso di cassa netto ante dividendi e operazioni societarie in Cina nei nove mesi 2026 è pari a -383,9 milioni di euro, rispetto ai -362,5 milioni di euro nei nove mesi 2025 (-405,7 milioni di euro, escludendo l’impatto di +43,2 milioni di euro relativi alla cessione di Däckia AB a CTS) e riflette, oltre alle dinamiche operative sopra descritte, un miglioramento degli oneri finanziari che hanno mitigato l’impatto delle maggiori imposte, e un minore impatto cambi.
Il Flusso di cassa netto ante dividendi e operazioni societarie in Cina nel terzo trimestre 2026 è positivo per 173,0 milioni di euro, in miglioramento rispetto ai 141,2 milioni di euro del terzo trimestre 2025 grazie alla solida performance operativa e all’attenta gestione delle scorte e del capitale circolante.
Il flusso di cassa netto nei nove mesi 2026 è pari a -1.060,9 milioni di euro (-612,1 milioni di euro nei nove mesi 2025) e, oltre alle dinamiche sopra descritte, include:
- -257,0 milioni di euro relativi al consolidamento e all’incremento al 70% di Xushen Tyre (Shanghai) Co., Ltd. rispettivamente per -210,2 milioni di euro e -46,8 milioni di euro;
- -51,4 milioni di euro relativi alla distribuzione di riserve di utili pregressi effettuata dalla consociata cinese Pirelli Tyre Co Ltd (Yanzhou), di cui 35,4 milioni di euro al socio di minoranza e 16,0 milioni di euro di ritenute fiscali (per maggiori informazioni si rimanda al successivo paragrafo ‘Operazioni societarie in Cina’).
- -368,6 milioni di euro di dividendi distribuiti dalla capogruppo (-249,6 milioni di euro nei primi nove mesi 2025).
Operazioni societarie in Cina
Pirelli ha avviato due operazioni in Cina. La prima, approvata dal Consiglio di Amministrazione, previo parere favorevole del Comitato per le Operazioni con Parti Correlate, è volta a rimodulare le partecipazioni con il gruppo Hixih e prevede che Pirelli aumenti la propria partecipazione nello stabilimento di Shenzhou (consolidata dal 1 gennaio 2026) portandola al 75% dall’attuale 70%. Contestualmente il gruppo Hixih acquisterà il 15% detenuto da Pirelli nello stabilimento di Yanzhou. Gli accordi di tale operazione, a esito della quale entrambe le fabbriche saranno detenute da Pirelli al 75% e dal gruppo Hixih al 25%, sono in fase di finalizzazione.
Tale operazione, il cui completamento è previsto tra il quarto trimestre 2026 e il primo trimestre 2027, tenuto conto dei necessari iter autorizzativi in Cina, consente di semplificare la governance e migliorare l’efficienza dei processi decisionali.
La seconda operazione, invece, che consente a Pirelli di ottimizzare la liquidità detenuta in Cina anche alla luce della crescente volatilità valutaria e delle incertezze geopolitiche, prevede la distribuzione degli utili pregressi di Yanzhou.
Le operazioni sopra descritte, assumendo che si concludano nel 2026, genereranno un ulteriore beneficio di 71 milioni di euro sulla Posizione Finanziaria Netta, senza impatto sul target di Net Cash Flow comunicato al mercato.
L’impatto positivo di 71 milioni di euro riflette:
- un effetto positivo per circa +145 milioni di euro, relativo alla riorganizzazione delle partecipazioni in Cina;
- un impatto negativo di circa -74 milioni di euro relativo alla distribuzione dei dividendi e alla relativa fiscalità, di cui -51 milioni di euro registrati nel terzo trimestre 2026.
La posizione finanziaria netta al 30 settembre 2026 è pari a -2.162,9 milioni di euro (-2.537,9 milioni di euro nei nove mesi del 2025 e -1.102,0 milioni di euro al 31 dicembre 2025).
Il margine di liquidità al 30 settembre 2026 è pari a 2.178,6 milioni di euro e garantisce la copertura delle scadenze sul debito verso banche e altri finanziatori oltre il terzo trimestre 2029.
Outlook di mercato
In un contesto di debolezza sul Primo Equipaggiamento, Pirelli ha aggiornato l’outlook di mercato per il 2026, prevedendo ora una domanda globale di pneumatici Car di circa -2% rispetto a ‘tra -3% a -1%’ indicato nel mese di luglio.
Nel dettaglio, per quanto riguarda l’High Value, le attese sono:
- nel canale Ricambi, una domanda confermata in crescita ‘mid-single-digit’ con un quarto trimestre sostanzialmente in linea con il terzo trimestre. La crescita continua a essere sostenuta dal forte andamento dell’Europa (double-digit), dalla solida domanda in Apac (mid-single-digit) e dal progressivo recupero in Nord America, con un quarto trimestre atteso in linea con il terzo trimestre;
- nel Primo Equipaggiamento, un andamento in flessione anno su anno a livelli ‘negative low-to-mid single digit’ (rispetto alle precedenti previsioni di ‘negative low single digit’), che riflette il generale calo globale della produzione auto. A livello regionale, le attese per il quarto trimestre sono per una stabilizzazione della domanda in Europa, ‘flat’ in Nord America, debole invece in Cina a seguito del venir meno degli incentivi governativi che avevano sostenuto la domanda lo scorso anno, in particolare nell’ultimo trimestre 2025.
Nel segmento Standard, l’andamento è confermato a livelli ‘negative low-single-digit’, con un Primo Equipaggiamento in maggiore flessione rispetto alle precedenti assunzioni.
In tale scenario, Pirelli si attende di guadagnare quote di mercato nel segmento High Value e di continuare a ridurre la propria esposizione nello Standard.
La società, nonostante il peggioramento dello scenario esterno, conferma i target 2026 comunicati a luglio, aggiornando alcuni driver.
Tutti i target restano quindi confermati, con i ricavi attesi nella parte alta della forchetta precedente:
- Ricavi compresi tra ~6,85 e ~6,95 miliardi di euro (~6,75 e ~6,95 miliardi di euro la precedente indicazione), con:
- – Volumi attesi a ~ -0,5% (tra ~ +0% / ~ +1% la precedente indicazione);
- – price/mix in crescita tra ~ +3% / ~ +3,5% (~ +2.5% / ~ +3% la precedente stima);
- – impatto cambi e variazione perimetro atteso in miglioramento fra ‘~ -1% / ~ -0,5%’ (‘~ -2,5% / ~ -1,5%’ la precedente indicazione);
- Ebit adjusted pari a ~16%;
- Investimenti pari a ~450 milioni di euro (~6,5% dei ricavi);
- Generazione di cassa netta ante dividendi e operazioni societarie in Cina pari a ~500 milioni di euro;
- Posizione finanziaria netta pari a ~ -1,2 miliardi di euro;
- Rapporto fra PFN/Ebitda adjusted pari a ~0,75 volte.