


Difesa commerciale UE, Tyres Europe: i flussi di import si spostano più in fretta delle misure
Il position paper dell’associazione dei produttori europei usa due casi, PCLT e TBR, per sostenere che gli strumenti attuali arrivano tardi e perdono efficacia quando cambia l’origine delle merci.
Tyres Europe ha pubblicato un documento su come utilizzare in modo più strategico gli strumenti di difesa commerciale dell’UE, garantendo risposte più rapide, mantenendo l’efficacia delle misure anche dopo la loro adozione e affrontando le distorsioni che si spostano tra paesi, aziende e catene del valore.
L’industria europea di produzione di pneumatici è un settore ad alta intensità di capitale, basato su investimenti a lungo termine e competenze specialistiche, che conta oltre 70 stabilimenti (inclusi impianti di ricostruzione) e circa 20 centri di ricerca e sviluppo. Nel 2024, nell’UE sono stati installati circa 398 milioni di nuovi pneumatici; di questi, circa il 40% proveniva da stabilimenti situati al di fuori dell’Unione. Negli ultimi due anni, in Europa è stata annunciata la chiusura di nove stabilimenti di produzione di pneumatici, con ripercussioni su oltre 4.400 dipendenti.
Recenti evidenze dimostrano la necessità di un cambiamento. Nel caso dei pneumatici per autovetture e veicoli commerciali leggeri provenienti dalla Cina, le misure di protezione sono arrivate troppo tardi: la Commissione europea ha avviato l’indagine nel maggio 2025, ma i dazi definitivi sono entrati in vigore solo l’8 luglio 2026; a quel punto, i flussi di importazione si erano già spostati dalla Cina verso altre aree di provenienza.
Per quanto riguarda i pneumatici per autocarri e autobus, la criticità è emersa dopo l’adozione delle misure: in seguito ai provvedimenti UE del 2018, la quota delle importazioni cinesi nell’UE-27 e nel Regno Unito è scesa dal 73% del 2017 a meno del 21% nel 2019, mentre la quota complessiva di Thailandia e Vietnam è passata da meno del 3% nel 2017 a quasi il 61% nei primi cinque mesi del 2026. In entrambi i casi, i flussi commerciali si sono modificati più rapidamente rispetto alla risposta dell’UE: prima dell’introduzione delle misure nel primo caso, e dopo la loro adozione nel secondo.
Il documento esorta la Commissione europea ad agire con maggiore tempestività, a garantire l’efficacia delle misure anche dopo la loro adozione e ad agire come un sistema unitario. Ciò implica integrare attività di monitoraggio, analisi del settore, indagini ed esecuzione delle norme fin dal primo segnale di allerta; istituire un monitoraggio sistematico post-adozione e un dialogo costante con l’industria dell’Unione; nonché utilizzare in modo coordinato gli strumenti di difesa commerciale, il Regolamento sulle sovvenzioni estere, il controllo degli investimenti e le procedure di appalto pubblico. Richiede inoltre che si avvii subito il lavoro su un’ulteriore risposta, compatibile con le norme dell’OMC, alle distorsioni sistemiche.
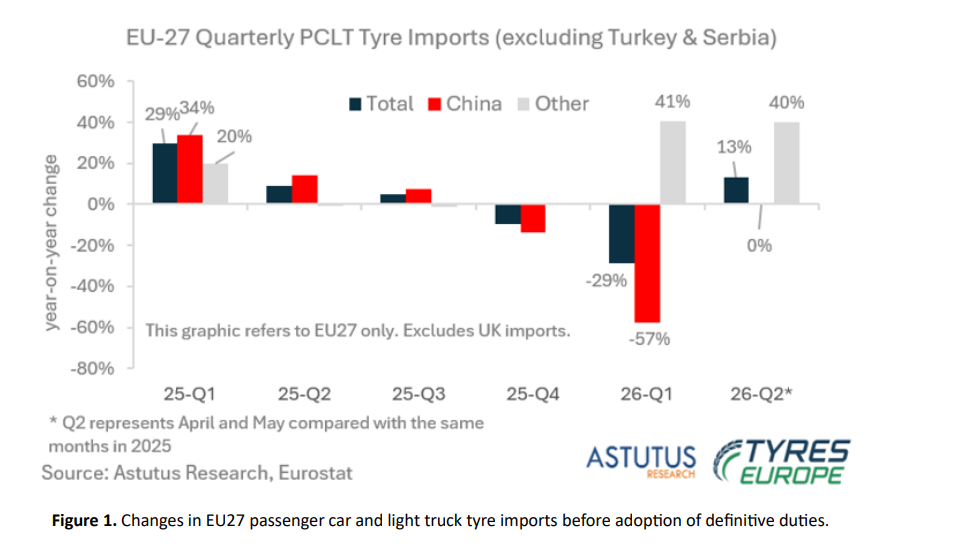
Nel position paper, Tyres Europe porta due grafici a sostegno di una tesi precisa: la difesa commerciale dell’Unione interviene su flussi che, nel frattempo, hanno già cambiato direzione. Il primo grafico riguarda i pneumatici per autovettura e autocarri leggeri (PCLT), il secondo quelli per camion e autobus (TBR), e insieme raccontano come il commercio si riorganizzi attorno alle misure, a prescindere dal tempo che serve per adottarle.
Il caso PCLT serve a illustrare la questione dei tempi. La Commissione ha avviato l’indagine il 21 maggio 2025 e ha introdotto la registrazione delle importazioni a luglio. Nei primi tre trimestri del 2025 la Cina ha pesato per circa il 70% dell’import, con un picco di spedizioni a settembre che il documento attribuisce a un significativo front-loading da parte degli importatori. A dicembre la Commissione ha deciso di non imporre misure provvisorie e, secondo Tyres Europe, questo ha fatto venir meno le condizioni per la riscossione retroattiva dei dazi. Il grafico, elaborato da Astutus Research su dati Eurostat (EU27, esclusi Turchia e Serbia), mostra la variazione tendenziale: nel primo trimestre 2025 l’import totale cresce del 29%, con la Cina a +34% e le altre origini a +20%; nel primo trimestre 2026 il totale cala del 29%, l’import cinese scende del 57% e quello dalle altre origini sale del 41%. In aprile e maggio il totale torna a +13%, con le altre origini a +40%. I dazi definitivi sono arrivati solo l’8 luglio 2026 (Regolamento di esecuzione (UE) 2026/1540), quando, osserva l’associazione, lo schema degli scambi era già cambiato.
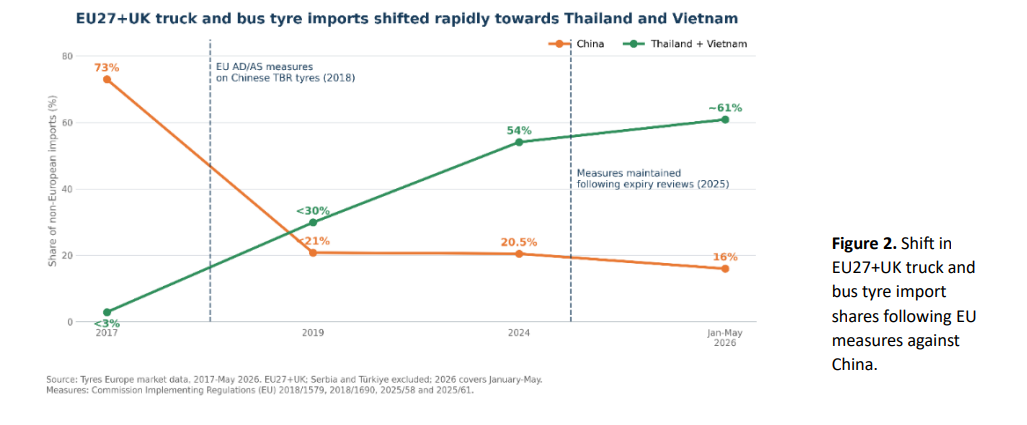
Il secondo grafico allarga lo sguardo ai TBR, con dati EU27+UK (esclusi Serbia e Türkiye) espressi come quota sulle importazioni extraeuropee. Nel 2017 la Cina valeva il 73% dell’import. Dopo le misure del 2018 la sua quota è scesa sotto il 21% nel 2019, per poi attestarsi al 20,5% nel 2024 e al 16% nei primi cinque mesi del 2026. Nello stesso arco di tempo Thailandia e Vietnam, considerati insieme, sono passati da meno del 3% nel 2017 al 54% nel 2024 e a circa il 61% tra gennaio e maggio 2026, mentre le misure sono state mantenute dopo i riesami in scadenza del 2025 (Regolamenti (UE) 2025/58 e 2025/61).
Il documento è però esplicito nel precisare che questi numeri non dimostrano un’elusione: mostrano quanto il mercato possa cambiare dopo l’imposizione dei dazi e, secondo Tyres Europe, dovrebbero essere un segnale sufficiente per avviare indagini preliminari che distinguano tra elusione, delocalizzazione genuina e più ampia diversione commerciale. Va ricordato che si tratta di dati e valutazioni di una parte interessata, e che i perimetri dei due grafici (UE27 nel primo, UE27+UK nel secondo) non sono omogenei e quindi non direttamente confrontabili.
Sul piano delle richieste, l’associazione chiede a Bruxelles un monitoraggio sistematico dopo l’adozione delle misure, con un coordinamento più stretto tra DG Trade, OLAF, dogane e Stati membri; campioni più ampi di esportatori e verifiche in loco più lunghe nei paesi terzi; l’eliminazione della regola del dazio inferiore nei casi di sovraccapacità strutturale o di forte sostegno statale; salvaguardie più accessibili, con proposte della Commissione respinte solo a maggioranza qualificata degli Stati membri; e l’avvio dei lavori su un nuovo strumento compatibile con il WTO per le distorsioni sistemiche. Il filo conduttore è che una misura concentrata sul singolo paese perde forza se il commercio dannoso trova un’altra strada, e ora resta da vedere se e come la Commissione deciderà di verificare quei flussi.